新周期下的理性思考 PTA 7000并非顶点,针纺织品销售迎来结构性机遇
PTA(精对苯二甲酸)期货价格强势突破7000元/吨关口,创下阶段性新高,市场情绪一度亢奋。与此下游针纺织品销售数据却呈现出冷热不均的复杂图景。在看似矛盾的现象背后,我们需要一份新周期下的理性思考:7000元/吨或许并非PTA的终极顶点,而针纺织品销售也正经历着从规模扩张到价值重构的关键转折。
一、PTA上涨的逻辑:成本驱动与供给弹性不足
本轮PTA上涨的核心驱动力来自成本端。国际原油价格在地缘政治与OPEC+减产背景下持续高位运行,石脑油、PX(对二甲苯)价格水涨船高,对PTA形成刚性成本支撑。与此PTA自身供给端缺乏弹性:年内新增产能有限,存量装置检修频繁,行业开工率难以大幅提升。而在需求端,聚酯端负荷维持高位,尤其是瓶片和纤维级切片需求稳健,对PTA形成刚性消耗。
7000元/吨之所以说并非顶点,原因在于:第一,PX与PTA的加工差仍处于历史偏低水平,PTA工厂利润微薄,若成本继续上移,价格被动推涨动力仍存;第二,市场对淡旺季的预期切换往往领先于现实,一旦四季度聚酯需求超预期,PTA仍有上行空间;第三,期货市场资金情绪与产业逻辑共振时,价格容易阶段性偏离基本面,7000元/吨可能只是心理关卡而非供需天花板。
二、针纺织品销售:结构性分化中的真实图景
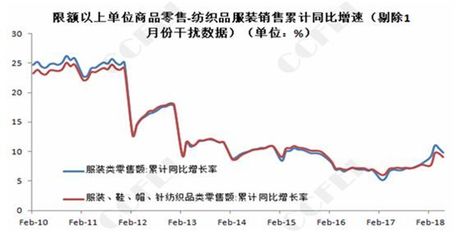
PTA涨价并未线性传导至终端针纺织品。从销售数据看,呈现三个显著特征:
- 内需温和复苏,但价格传导不畅。家纺、服装等针纺织品国内零售额同比小幅增长,但终端品牌竞争激烈,消费者对涨价敏感,面料企业难以将原料成本完全转移。中小企业利润被进一步压缩。
- 出口市场分化明显。对东盟、一带一路沿线国家的针纺织品出口保持增长,但对欧美传统市场受库存周期和贸易政策影响,增速放缓。跨境电商与快时尚订单成为亮点,但碎片化、短交期的特点对供应链灵活性提出更高要求。
- 产品结构升级加速。功能性针纺织品(抗菌、速干、环保再生)销售溢价明显,常规大路货则陷入价格战。这提示行业:销售增长已不能依赖产能扩张,而需依靠差异化与品牌化。
三、7000并非顶点背后的隐忧与契机
若PTA继续上行,针纺织企业将面临两难:提价则丢失订单,不提价则亏损。这种压力恰恰倒逼行业进行理性调整:
- 对上游PTA工厂而言,高价格不等于高利润。若偏离需求实际的过快上涨,反而会抑制聚酯开工,最终反噬自身。因此在7000以上,产业客户更应关注卖出保值与利润锁定,而非盲目追涨。
- 对中游针纺织企业而言,应利用期货工具管理原料风险,同时加快向高附加值产品转型,并通过柔性生产快速响应小批量订单,将成本压力转化为升级动力。
- 对贸易商而言,价格高位下需警惕库存贬值风险,快进快出、期现结合是更理性的选择。
四、理性展望:新周期的新平衡
大宗商品永远在周期中波动。PTA的7000元/吨既是过去几年熊市的终点,也可能是新周期的起点之一。但“顶点”从来不是单一价格数字,而是供需、利润、情绪与政策的多重均衡点。目前看,PTA尚未出现全面的供需逆转信号,7000之上仍有可能试探更高,但每一次上涨都会伴随下游的阵痛与抵制,从而自我限制高度。
针纺织品销售的出路不在于赌原料下跌,而在于:拥抱绿色化、智能化、品牌化。当行业从“抢反弹、赌行情”转向“控成本、提价值”,PTA的涨价就会从冲击变为筛选优质企业的契机。
7000不是顶点,但盲目看涨同样危险。对产业链各方而言,新周期最稀缺的不是价格预测,而是理性应对的能力。针纺织品销售的温度,最终会通过订单和利润反馈给PTA市场。唯有上下游协同、期现结合、产品升级,方能穿越周期,行稳致远。
如若转载,请注明出处:http://www.91locker.com/product/43.html
更新时间:2026-11-01 16:36:23